
Займ под залог дома и участка: что проверить заранее
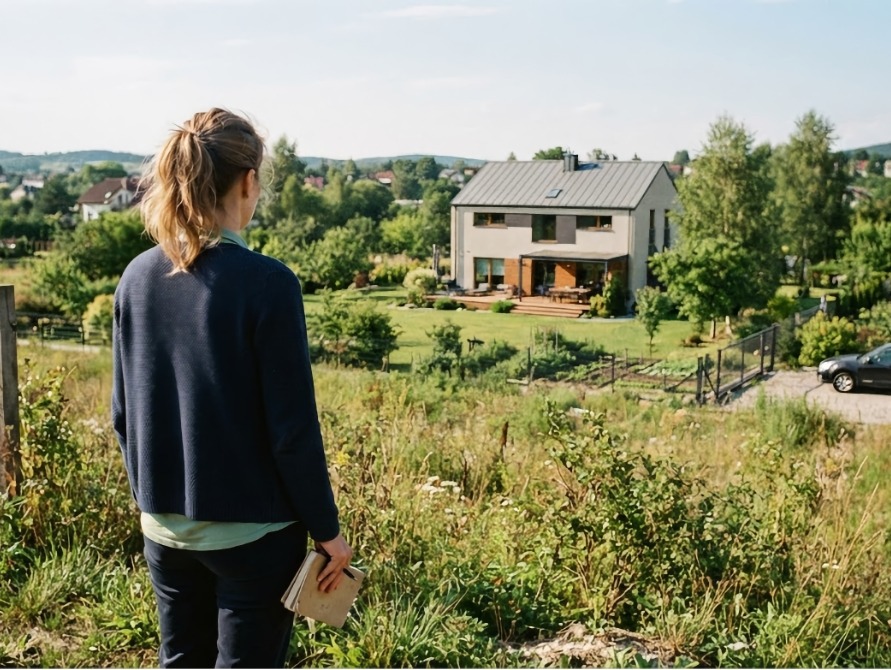
Дом и земля образуют связанный объект сделки, поэтому кредит под залог дома с участком требует проверки прав на обе части недвижимости. До подписания договора нужно сопоставить документы, оценочную стоимость, платёж, ограничения на распоряжение имуществом и порядок снятия залога.
Как дом и участок становятся предметом залога
Дом и земля связаны физически, но в документах это самостоятельные объекты. У каждого могут быть свои характеристики, правообладатели и ограничения. Если сведения расходятся, проверка останавливается именно на расхождении.
Представитель кредитора обычно изучает документы о праве собственности, характеристики дома и земельного участка, сведения об обременениях, а затем сопоставляет их с требованиями выбранной программы. Состав проверки различается: значение имеют статус недвижимости, завершённость строительства, категория земли и допустимый способ её использования. Не все объекты принимаются в залог даже при высокой рыночной цене. Иногда препятствием становится не сам дом, а неоформленная пристройка, долевая собственность или граница участка, которую нельзя однозначно соотнести с документами.
Собственник продолжает пользоваться недвижимостью, если договор не устанавливает иных ограничений. Однако залог регистрируется как обременение, поэтому свободно распорядиться объектом — например, продать его — без учёта условий кредитора уже не получится.
От чего зависит доступная сумма
Рыночная стоимость не равна сумме займа. Кредитор учитывает собственные ограничения и риск изменения цены объекта, поэтому расчётная сумма может оказаться ниже цифры из отчёта оценщика.
В кадр попадают подъезд к участку, состояние кровли, инженерные системы и фактическая планировка. Такая работа нужна не для описания уюта: оценка показывает, насколько объект соответствует документам и как его характеристики влияют на возможную реализацию. Если пристройка существует только на земле, но отсутствует в сведениях об объекте, она не увеличит залоговую стоимость. Более того, несоответствие способно вызвать дополнительные вопросы до принятия решения.
Оценка имеет срок актуальности, определяемый требованиями кредитора. Между осмотром и подачей документов не должно пройти неоправданно много времени, особенно если состояние дома изменилось после ремонта, повреждения или реконструкции.
Документы, расходы и незаметные ограничения
Проверка начинается не с анкеты, а с цепочки собственности. Фамилии, доли и основания перехода права сопоставляются между собой; отдельно выясняется, есть ли зарегистрированные жильцы, права несовершеннолетних или согласия, которые потребуются для сделки. Стоит заранее проверить разницу в одной букве адреса, пока она не появляется сразу в нескольких выписках.
Расходы возникают ещё до выдачи денег. В зависимости от условий сделки собственник может оплачивать оценку, страхование, регистрацию или получение отдельных документов. Их нельзя механически вычитать из процентной ставки: часть платежей бывает разовой, другая повторяется, а некоторые услуги зависят от выбранной программы. Полная стоимость и график раскрываются в договорных материалах, поэтому заёмщик сравнивает не рекламную цифру, а сумму обязательств за предполагаемый срок пользования средствами.
Здесь же появляется неудобный вопрос о досрочном погашении. Если заёмщик планирует закрыть долг после продажи другого имущества или поступления крупной выплаты, порядок уведомления и перерасчёта процентов проверяется до подписания. Устное пояснение сотрудника не заменяет пункт договора.
Что происходит при просрочке
Залог не означает немедленную потерю дома после одного задержанного платежа. Последствия определяются договором, размером задолженности, действиями сторон и применимыми нормами, однако длительное нарушение обязательств создаёт риск обращения взыскания на недвижимость. откладывать разговор с кредитором опасно: пока телефон лежит экраном вниз, начисления и предусмотренные договором последствия не исчезают. Заёмщик сверяет сумму просрочки, фиксирует обращения и изучает доступные способы урегулирования без обещаний, которых не сможет выполнить. Перед подписанием остаётся простая физическая проверка: договор кладут рядом с графиком платежей и документами на дом. Совпадать должны объект залога, собственники, сумма и существенные условия; любые пустые поля или неясные ссылки на приложения требуют пояснения до того, как на последней странице появится подпись.
Комментарии к статье